Domain aussengewinde.de kaufen?
Wir ziehen mit dem Projekt
aussengewinde.de um.
Sind Sie am Kauf der Domain
aussengewinde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aussengewinde.de kaufen?
Wie tief sollte das Gewinde bei einer Schraube oder eine Mutter sein, um eine sichere Befestigung zu gewährleisten?
Das Gewinde sollte mindestens so tief sein wie die Länge des zu befestigenden Bauteils. Es sollte jedoch nicht zu tief sein, um ein Überdrehen zu vermeiden. Die optimale Tiefe hängt von der Art der Verbindung und den Materialien ab. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grohe Anschlusswinkel Mutter 12428 Mutter 11/4" x 1" Aussengewinde, chromGROHE Anschlusswinkel 12428 GROHE Anschlusswinkel Mutter 1 1/4 x 1 Außengewinde (für Grohtherm XL DN 25, 35 085/35 086) GROHE StarLight Chromoberfläche Verpackungseinheit 2 Stück97,91 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
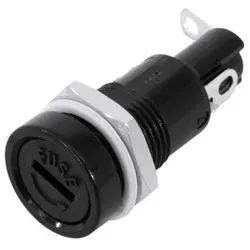
EUROLITE Sicherungshalter mit Gewinde + MutterEUROLITE Sicherungshalter mit Gewinde + Mutter Geeignet für Sicherungen vom Typ 5 x 20 mm, 250 V/10 A Bajonettkappe mit Schlitz, leicht lösbar mit einem Schraubendreher Lieferumfang: 1 x EUROLITE Sicherungshalter mit Gewinde + Mutter Technische Daten: Sicherung: 5 x 20 mm Anschlüsse: Lötfahne Material: Kunststoff Einbaumaße: Ø 1,2 cm Maße: Länge: 3,5 cm, Durchmesser: Ø 1,5 cm Gewicht: 10 g5,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **


Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
LPERTGFHU Tischbeine 2er Set O-Form Gusseisen Industrie-Design Schwarz Antik-Optik, Massive Metall-Konstruktion, Schnelle MontageLPERTGFHU Tischbeine 2er Set O-Form Gusseisen Industrie-Design Schwarz Antik-Optik, Massive Metall-Konstruktion, Schnelle Montage. Das 2er Set Tischbeine in markanter O-Form verleiht Ihrem Tisch einen charakteristischen Industrie-Look. Gefertigt aus massivem Gusseisen, bieten diese Beine eine stabile Basis für schwere Tischplatten. Die Oberfläche wurde sorgfältig poliert, bemalt und lackiert für eine langlebige und robuste Nutzung. Dank vorgebohrter Löcher in der Montageplatte gestaltet sich die Befestigung an Ihrer Tischplatte unkompliziert. Die Tischbeine haben ein Maß von 70 x 71 cm und eignen sich hervorragend für den individuellen Möbelbau. Farbe:Schwarz 2211,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grohe Anschlusswinkel Mutter 12428 Mutter 11/4" x 1" Aussengewinde, chromGROHE Anschlusswinkel 12428 GROHE Anschlusswinkel Mutter 1 1/4 x 1 Außengewinde (für Grohtherm XL DN 25, 35 085/35 086) GROHE StarLight Chromoberfläche Verpackungseinheit 2 Stück97,91 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Wie tief sollte das Gewinde bei einer Schraube oder eine Mutter sein, um eine sichere Befestigung zu gewährleisten?
Das Gewinde sollte mindestens so tief sein wie die Länge des zu befestigenden Bauteils. Es sollte jedoch nicht zu tief sein, um ein Überdrehen zu vermeiden. Die optimale Tiefe hängt von der Art der Verbindung und den Materialien ab. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
EUROLITE Sicherungshalter mit Gewinde + MutterEUROLITE Sicherungshalter mit Gewinde + Mutter Geeignet für Sicherungen vom Typ 5 x 20 mm, 250 V/10 A Bajonettkappe mit Schlitz, leicht lösbar mit einem Schraubendreher Lieferumfang: 1 x EUROLITE Sicherungshalter mit Gewinde + Mutter Technische Daten: Sicherung: 5 x 20 mm Anschlüsse: Lötfahne Material: Kunststoff Einbaumaße: Ø 1,2 cm Maße: Länge: 3,5 cm, Durchmesser: Ø 1,5 cm Gewicht: 10 g5,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mutter werden. Mutter sein.Mutter werden. Mutter sein. , Muttersein: Die ärgste und schönste Sache der Welt Mutterschaft ist ein Thema, dem bisher (vor allem von der Literaturkritik) wenig Achtung und Beachtung geschenkt wurde. Doch seit einiger Zeit melden sich Autorinnen vermehrt zu Wort und rücken das Thema zu Recht in den Fokus, schließlich ist es das grundlegendste und kontroverseste Thema unserer Zeit. Teresa Bücker, Sandra Gugi¿, Andrea Grill uvm. haben sich auf vielfältige Weise mit dem Mutterwerden und Muttersein auseinandergesetzt. Wie wird frau zur Mutter? Welche Erwartungen werden an die Mutterrolle gestellt? Wie gehen Mütter mit Fremdbestimmung um? Welche Freiheiten nehmen oder erkämpfen sie sich? Und wie sieht eigentlich gleichberechtigte Elternschaft aus? Ein Buch, das beglückt und wehtut, das wütend und mutig macht, aber vor allem eines zeigt: Mutter sein ist die ärgste, schwierigste, intensivste und schönste Sache der Welt. Mit Beiträgen von Helena Adler, Lene Albrecht, Katja Bohnet, Teresa Bücker, Nava Ebrahimi, Andrea Grill, Sandra Gugic, Franziska Hauser, Simone Hirth, Gertraud Klemm, Elena Messner, Lydia Mischkulnig, Barbara Peveling, Verena Stauffer 'Das Schreiben ist eine Übung im Rabenmuttersein, ich versinke in meiner Arbeit, blende alles andere aus, auch das Rauschen und Klacken aus dem Babyphon.' Sandra Gugi¿ , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20210811, Produktform: Leinen, Redaktion: Rieger, Barbara, Seitenzahl/Blattzahl: 215, Keyword: Eigenbild; Frauenbild; Fremdbild; Gleichberechtigung; Mutterrolle; Mutterschaft; Mütter; Schwangerschaft, Fachschema: Anthologie / Belletristik / Roman, Erzählung~Frau / Gesellschaft, Politik, Recht~Frauenforschung~Gender Studies / Frauenforschung~Geschlechterforschung / Frauenforschung, Fachkategorie: Anthologien (nicht Lyrik)~Moderne und zeitgenössische Belletristik~Zeitgenössische Lifestyle-Literatur, Region: Europa, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Gender Studies: Frauen und Mädchen, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Leykam, Verlag: Leykam, Verlag: Leykam Buchverlagsges. m.b.H. Nfg. & Co. KG, Länge: 207, Breite: 137, Höhe: 22, Gewicht: 358, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 275353922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.